يبحث كثير من الموظفين في المملكة العربية السعودية عن طريقة حساب الراتب التقاعدي المدني ومعرفة قيمة المعاش المتوقع بعد انتهاء الخدمة، خصوصًا مع وجود تعديلات حديثة على أنظمة التقاعد والتأمينات الاجتماعية.
وتعتمد قيمة المعاش التقاعدي على عدة عوامل، من أهمها مدة الخدمة، والراتب الذي يتم على أساسه احتساب المعاش، والنظام الذي يخضع له الموظف، بالإضافة إلى سبب انتهاء الخدمة وتاريخ الاشتراك.
في هذا المقال سنتعرف على طريقة حساب المعاش التقاعدي المدني، والفرق بين الأنظمة الحالية والنظام الجديد للتأمينات الاجتماعية، مع أمثلة مبسطة تساعدك على فهم طريقة الحساب.
تنبيه: المعلومات الواردة في هذا المقال للتوعية والتقدير فقط، ولا تعتبر بديلاً عن الاستعلام الرسمي لدى المؤسسة العامة للتأمينات الاجتماعية، لأن استحقاق المعاش وقيمته النهائية يعتمدان على بيانات المشترك المسجلة رسميًا.
ما هو الراتب التقاعدي؟
الراتب التقاعدي أو المعاش التقاعدي هو المبلغ الذي يتم صرفه للمستحق بعد انتهاء خدمته وتحقق شروط استحقاق المعاش وفق النظام الذي يخضع له.
وتختلف طريقة احتساب المعاش بحسب ما إذا كان الشخص خاضعًا لنظام التقاعد المدني أو نظام التأمينات الاجتماعية، كما أن بعض المشتركين تنطبق عليهم الأنظمة السابقة، بينما يخضع بعض الملتحقين الجدد بنظام التأمينات الاجتماعية الجديد.
كيف أحسب الراتب التقاعدي المدني؟
بالنسبة للمشتركين الذين يستمر تطبيق نظام التقاعد المدني الحالي عليهم، يتم احتساب المعاش وفق الأحكام المحددة في نظام التقاعد المدني، ومن أهم عناصر الحساب:
- مدة الخدمة المحتسبة للتقاعد.
- الراتب الأخير الذي يدخل في تسوية المعاش.
- سبب انتهاء الخدمة.
- مدى تحقق شروط استحقاق المعاش.
ومن المهم عدم الاعتماد على الراتب الأساسي أو إجمالي الراتب بشكل عشوائي؛ لأن الراتب المعتمد في التسوية يخضع لما ينص عليه النظام.
معادلة تقديرية مبسطة
يمكن استخدام المعادلة التالية لفهم فكرة الحساب:
المعاش التقاعدي = الراتب الأخير × مدة الخدمة بالأشهر ÷ 480
وهذه المعادلة تستخدم لتوضيح طريقة الحساب بشكل تقريبي للمشتركين الذين تنطبق عليهم أحكام نظام التقاعد المدني ذات الصلة.
ناخذ مثال ل حساب المعاش التقاعدي لفهم طريقة الحساب
إذا افترضنا أن:
- الراتب الأخير: 12,000 ريال.
- مدة الخدمة: 25 سنة.
- مدة الخدمة بالأشهر: 300 شهر.
فإن الحساب التقريبي يكون:
12,000 × 300 ÷ 480 = 7,500 ريال تقريبًا
و تقريباً يكون المعاش التقاعدي في هذا المثال 7,500 ريال شهريًا.
هذا المثال للتوضيح و فهم طريقة الحساب فقط، و لا يعني أن هذه القيمة ستكون قيمة المعاش المؤكدة ؛ لأن الاستحقاق النهائي يعتمد على بيانات الموظف وأحكام النظام المطبقة عليه و قد تتغير في حال حدث تحديث على نظام التأمينات الاجتماعيه في المملكة العربية السعوديه .
هل كل الموظفين يخضعون لنفس طريقة حساب التقاعد؟
لا.
وهذه نقطة مهمة جدًا عند استخدام أي حاسبة للراتب التقاعدي.
فبعد التعديلات التي بدأت في 3 يوليو 2024، أصبح من الضروري معرفة النظام الذي ينطبق على المشترك قبل حساب المعاش.
وبحسب المؤسسة العامة للتأمينات الاجتماعية، فإن نظام التأمينات الاجتماعية الجديد يطبق على العاملين والموظفين المدنيين الجدد في القطاعين الحكومي والخاص ممن يلتحقون بسوق العمل بعد سريان النظام الجديد وليس لديهم مدد اشتراك سابقة غير معوض عنها في نظام التقاعد المدني أو التأمينات الاجتماعية.
أما بعض المشتركين الحاليين والفئات المستثناة، فتستمر الأنظمة الحالية بأحكامها بالنسبة لهم وفق الضوابط المحددة.
من هم غير المشمولين بتعديلات الأنظمة الحالية؟
هناك فئات مستثناة من تطبيق نظام التأمينات الاجتماعية الجديد وتعديلات نظامي التقاعد المدني والتأمينات الاجتماعية الحالية.
ومن أبرز الفئات التي أوضحتها المؤسسة العامة للتأمينات الاجتماعية:
- من بلغ سن 50 سنة هجرية فأكثر عند سريان التعديلات ولديه مدد اشتراك سابقة لم يتم التعويض عنها.
- من كانت لديه مدة اشتراك تبلغ 240 شهرًا فأكثر عند سريان التعديلات.
- بعض الحالات التي تجمع مدد اشتراك في نظام التقاعد المدني ونظام التأمينات الاجتماعية.
وتستمر الأنظمة الحالية بالتطبيق على الفئات المستثناة وفق الشروط والأحكام المنظمة لذلك.
ما هو سن التقاعد في النظام الحالي؟
بالنسبة للفئات غير المشمولة بالتعديلات، أو التي تستمر خاضعة للأنظمة الحالية، أوضحت المؤسسة العامة للتأمينات الاجتماعية أن سن التقاعد النظامي هو 60 سنة هجرية، مع وجود أحكام وشروط خاصة بالتقاعد المبكر.
أما المشمولون بالنظام الجديد فتطبق عليهم أحكام مختلفة، ولذلك لا يمكن إعطاء سن تقاعد واحد لجميع الموظفين.
ما هو نظام التأمينات الاجتماعية الجديد؟
من اهم ما يختلف في النظام الجديد أن السن النظامية للاستحقاق هي 65 سنة ميلادية ، مع وجود أحكام وشروط تتعلق بمدة الاشتراك والتقاعد المبكر.
كما أن هناك ترتيبات انتقالية لفئات معينة من المشتركين الحاليين.
ما الحد الأدنى لمدة الاشتراك في النظام الجديد؟
بحسب المعلومات المنشورة من المؤسسة العامة للتأمينات الاجتماعية ، يستحق المشترك في النظام الجديد المعاش عند بلوغ السن النظامية للاستحقاق، بشرط ألا تقل مدة الاشتراك عن 180 شهرًا ، ما يعادل 15 سنة من الاشتراك.
ويجب الانتباه إلى أن شروط التقاعد المبكر تختلف عن شروط استحقاق المعاش عند بلوغ السن النظامية.
كيف أحسب المعاش التقاعدي المتوقع؟
يمكن للموظف معرفة المعاش المتوقع بشكل أكثر دقة من خلال الخدمات الإلكترونية للمؤسسة العامة للتأمينات الاجتماعية، حيث توفر المؤسسة خدمات تساعد المشترك على معرفة مدد الاشتراك والأجور المسجلة ومقدار المعاش المتوقع بحسب حالته.
لذلك، إذا كنت تريد معرفة قيمة معاشك الفعلية، فمن الأفضل استخدام البيانات الرسمية المسجلة في حسابك لدى التأمينات الاجتماعية بدل الاعتماد على حسبة عامة فقط.
ما الفرق بين الراتب الأخير ومدة الخدمة؟
هناك عاملان مهمان في فهم حساب المعاش:
1. الراتب المحتسب
وهو الراتب الذي يعتمد عليه النظام عند تسوية المعاش، وليس بالضرورة أن يكون هو إجمالي ما يستلمه الموظف في كشف الراتب.
2. مدة الخدمة
كلما زادت مدة الخدمة المحتسبة وفق النظام، فإن ذلك يؤثر في قيمة المعاش وشروط استحقاقه.
ولهذا السبب يجب إدخال مدة الخدمة الصحيحة بالأشهر أو السنوات عند استخدام حاسبة التقاعد.
هل يمكن حساب التقاعد المبكر؟
نعم، توجد أحكام للتقاعد المبكر، ولكن شروطه تختلف بحسب النظام والفئة التي ينتمي إليها المشترك.
وبالنسبة للفئات غير المشمولة بالتعديلات الجديدة، تشير المؤسسة العامة للتأمينات الاجتماعية إلى أن مدة الاشتراك اللازمة للتقاعد المبكر هي 300 شهر اشتراك، أي 25 سنة، مع ضرورة تحقق بقية الشروط النظامية.
أما المشمولون بالنظام الجديد فتطبق عليهم أحكام النظام الجديد وشروطه الخاصة.
مثال مبسط للتقاعد المبكر
لنفترض أن موظفًا لديه مدة اشتراك تبلغ:
25 سنة = 300 شهر
وكان من الفئات التي ينطبق عليها شرط 300 شهر للتقاعد المبكر.
فإن توفر مدة الاشتراك وحدها لا يعني بالضرورة أن المعاش سيصرف تلقائيًا، بل يجب التأكد من باقي شروط الاستحقاق وانتهاء علاقة العمل الخاضعة للنظام.
هل يمكن الجمع بين مدد التقاعد المدني والتأمينات الاجتماعية؟
قد يكون لدى الموظف مدد عمل سابقة في أكثر من نظام، مثل العمل الحكومي ثم الانتقال إلى القطاع الخاص.
وتوجد أحكام خاصة لضم مدد الاشتراك والاستفادة منها، ومن بينها نظام تبادل المنافع بين نظامي التقاعد المدني أو العسكري ونظام التأمينات الاجتماعية.
لذلك يجب التأكد من إمكانية ضم المدد وشروطها قبل اتخاذ قرار ترك الوظيفة أو طلب صرف المستحقات.
كيف أعرف كم سيكون راتبي التقاعدي؟
إذا كنت ترغب في معرفة قيمة معاشك بشكل أدق، يمكنك اتباع الخطوات التالية:
- الدخول إلى حسابك في التأمينات الاجتماعية.
- مراجعة مدد الاشتراك المسجلة.
- التأكد من صحة الأجور المسجلة.
- معرفة النظام الذي تخضع له.
- التحقق من سن التقاعد النظامي الخاص بك.
- معرفة ما إذا كنت مشمولًا بالتعديلات الجديدة.
- استخدام حاسبة التقاعد أو الخدمة الإلكترونية المتاحة لحساب المعاش المتوقع.
وهذه الطريقة أفضل من الاعتماد على راتبك الحالي فقط.
حاسبة الراتب التقاعدي
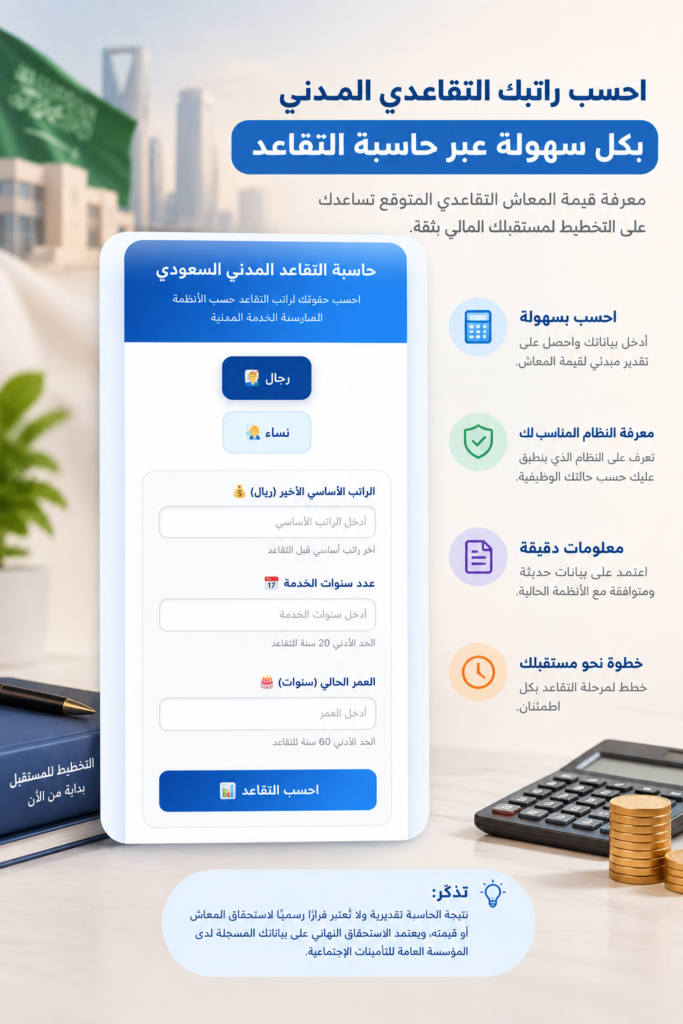
إذا كنت تبحث عن حاسبة الراتب التقاعدي المدني، فقد صممنا هذه الحاسبة لمساعدتك على الحصول على تقدير مبدئي لقيمة المعاش بناءً على البيانات التي تدخلها.
يمكنك استخدام الحاسبة وإدخال:
- الراتب.
- مدة الخدمة.
- عدد سنوات الاشتراك.
- البيانات المطلوبة في الحاسبة.
نتيجة الحاسبة تقديرية ولا تعتبر قرارًا رسميًا باستحقاق المعاش أو قيمته.
لماذا تختلف نتيجة الحاسبة عن المعاش الفعلي؟
قد تظهر نتيجة الحاسبة مختلفة عن المبلغ الذي يتم اعتماده رسميًا لعدة أسباب، منها:
- اختلاف النظام المطبق على المشترك.
- اختلاف مدة الخدمة المحتسبة.
- وجود مدد اشتراك في أكثر من نظام.
- اختلاف الراتب المعتمد في التسوية.
- وجود شروط أو استثناءات خاصة بالحالة.
- وجود تعديلات أو أحكام انتقالية تنطبق على المشترك.
لذلك تعتبر الحاسبة وسيلة تقديرية تساعدك على فهم المبلغ المتوقع، بينما يبقى الاستحقاق الرسمي معتمدًا على بيانات الجهة المختصة.
طريقة استخدام الحاسبه التقديرية لتقاعد المدني
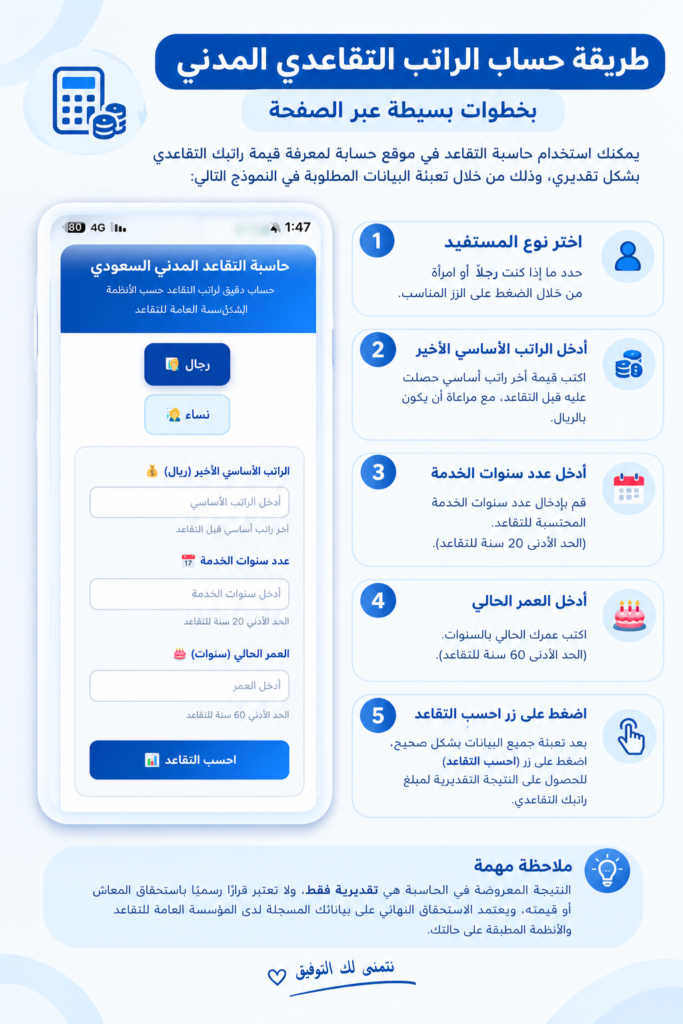
حاسبة الراتب التقاعدي المدني لنساء و الرجال في السعودية
أسئلة شائعة عن الراتب التقاعدي
كيف أحسب راتبي التقاعدي المدني؟
يتم حساب المعاش وفق النظام الذي يخضع له الموظف ومدة خدمته والراتب الذي يعتمد في تسوية المعاش، ولذلك يجب تحديد النظام أولًا قبل إجراء الحساب.
كم سنة أحتاج للتقاعد؟
تختلف المدة المطلوبة حسب النظام والفئة التي ينتمي إليها المشترك. وبالنسبة لبعض الفئات غير المشمولة بالتعديلات، توجد أحكام خاصة بالتقاعد المبكر عند استكمال 300 شهر اشتراك.
هل التقاعد المدني مثل التأمينات الاجتماعية؟
لا، فهما نظامان مختلفان، وتختلف أحكام الاستحقاق وطريقة احتساب المعاش بحسب النظام الذي يخضع له المشترك.
هل النظام الجديد للتأمينات الاجتماعية يشمل الجميع؟
لا. النظام الجديد يطبق على فئات محددة من المشتركين الجدد الذين تنطبق عليهم شروط النظام، بينما تستمر الأنظمة الحالية على فئات مستثناة وفق الأحكام الانتقالية.
هل يمكنني معرفة معاشي المتوقع؟
نعم، توفر المؤسسة العامة للتأمينات الاجتماعية خدمات إلكترونية تساعد المشترك على الاطلاع على بيانات الاشتراك ومعرفة المعاش المتوقع وفق بياناته المسجلة.
هل الراتب التقاعدي يعتمد على آخر راتب؟
يعتمد ذلك على النظام الذي يخضع له المشترك والأحكام الخاصة بتسوية المعاش. لذلك لا يصح افتراض أن كل الحالات تحسب بالطريقة نفسها.
هل يمكنني استخدام حاسبة التقاعد قبل التقاعد؟
نعم، يمكن استخدام حاسبة التقاعد للحصول على تقدير مبدئي للمعاش المتوقع، مع ضرورة اعتبار النتيجة تقديرية وليست قرارًا رسميًا.
ملخص المقال ..
حساب الراتب التقاعدي في السعودية يعتمد على أكثر من مجرد معرفة الراتب الحالي أو عدد سنوات الخدمة.
فأول خطوة هي معرفة النظام الذي يخضع له الموظف، ثم تحديد مدة الاشتراك والراتب المعتمد في التسوية وشروط استحقاق المعاش.
كما أن تعديلات أنظمة التقاعد والتأمينات الاجتماعية التي بدأ تطبيقها في عام 2024 جعلت من المهم معرفة ما إذا كان المشترك من الفئات المشمولة بالنظام الجديد أو من الفئات التي تستمر عليها الأنظمة الحالية.
وللحصول على نتيجة تقديرية يمكن تجربة الحاسبه لدينا و لحساب أكثر دقة ، ننصح بمراجعة بياناتك المسجلة لدى المؤسسة العامة للتأمينات الاجتماعية واستخدام الخدمات الرسمية المتاحة لحساب المعاش المتوقع.
آخر تحديث للمقال: سبتمبر 2026
المصدرالرسمي للبيانات من المؤسسة العامة للتأمينات الاجتماعية.